|
지난 해 10월 단말기유통구조개선법(이하 단통법)이 시행되면서 통신사에 따른 휴대폰 구입가격에 차이가 없어졌다. 이제 통신사가 저렴한 단말기 가격으로 고객을 유치하는 것이 불가능해졌다. 통신서비스의 품질과 요금만으로 경쟁하게 되었다. LTE 도입 이후 승승장구하던 LGU+에는 먹구름이 몰려오고, 한 때 주춤하던 SKT와 KT는 다시 활력을 찾고 있다. |
|
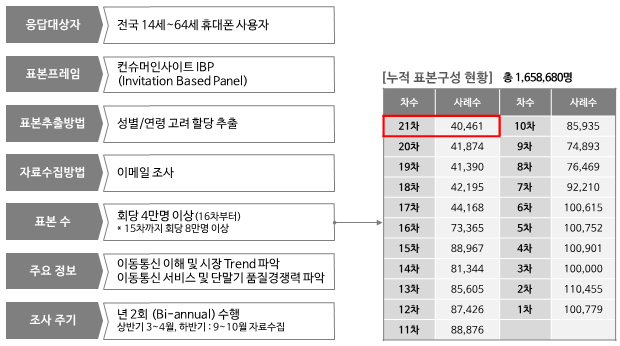
소비자평가전문 리서치기관인 컨슈머인사이트(前 마케팅인사이트, 대표 김진국)가 2005년 이래 연 2회 실시해 온 이동통신 기획조사의 제21차 조사(2015년 4월 실시, 표본규모 40,461명)에서 최근 6개월 내(2014년 10월~2015년 4월) 휴대폰 구입자(9,605명)의 몇 %를 각 통신사가 확보했는지 확인했다. 14년 10월 단통법 시행 후에 통신시장은 많은 변화가 있었다.
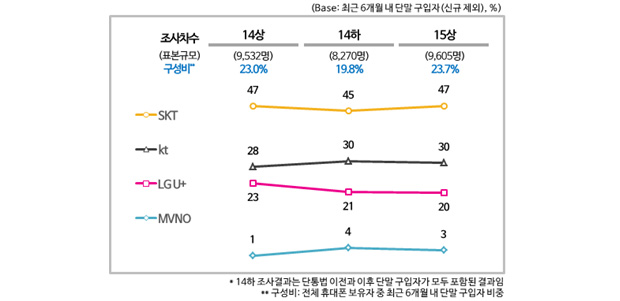
우선 단통법 시행이 예정되면서 소비자의 단말기 구입과 통신사 가입이 크게 감소한 것으로 나타났다.표본 규모 4만 내외로 진행되어 온 지난 조사에서 6개월이내 휴대폰 구입자의 비율은 23.0% 수준이었으나 단통법의 도입을 앞두고는 19.8%로 하락했다[그림1]. 이는 많은 소비자가 시장변화를 예측할 수 없어 단말기 구입을 미루어 왔음을 보여준다. 이런 상황에서 가장 큰 수혜자는 1%에서 4%로 급상승한 MVNO였고, 가장 큰 피해는 23%에서 21%로 낮아진 LGU+가 입었다. 실제 단통법 시행 후에는 단말기 구입도 되살아나고 상대적으로 적은 변화만 있었다.
|
|
 |
|
[그림 1. 최근 6개월 내 단말 구입 통신사 MS 추이]
|
|
단통법의 입법취지는 단말기 가격을 고정하면, 통신사의 가격 경쟁으로 서비스 요금이 낮아지고, 결과적으로 소비자의 부담이 줄어들 것이라는데 있었다. 이 논리에 따르면 단말기 가격(보조금)의 중요도는 줄어들고, 통신사의 서비스 품질과 요금이 중요해지게 되어 있다. 결과적으로 과거와는 달리 보조금에 따라 통신사를 이동하는 경우는 줄어들 것이고, 상대적으로 통신사를 유지하면 단말기를 바꾸는 기변이 증가할 것으로 예상된다.
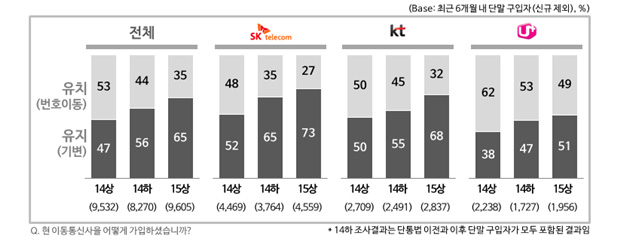
실제로 이런 변화가 일어났는지 알아보기 위해 6개월 이내 단말기 구입자의 가입패턴을 통신사를 중심으로 유지(기변)와 유치(번호이동)로 나누어 분석했다[그림2]. 시장 전체 기준으로 지난 1년 사이(14년 상반기에서 15년 상반기)에 ‘단말기를 바꾸며 통신사도 바꾸기’(유치 53%)에서 ‘통신사를 유지하며 단말기만 바꾸기’(유지 65%)로 대이동이 이뤄졌다. 이런 변화의 혜택을 가장 크게 누린 통신사는 SKT(유지율: 52% → 73%로 21%p 증가)였으며, 가장 큰 피해는 LGU+(유지율: 38% → 51%로 13%p 증가)가 입었다. KT는 18%p 증가(50% → 68%)로 평균 수준의 증가율을 보였다.
|
|
 |
|
[그림 2. 통신사간 가입자 이동 추이]
|
|
‘유지(기변)율’은 SKT 73%, KT 68%, LGU+ 51%로 통신사간에 작지 않은 차이가 있었다. ‘유지(기변)율’은 통신사에 대한 만족도와 상관관계가 있을 것이라고 쉽게 예측할 수 있다. 즉 가입된 통신사에 대해 만족하면 통신사를 바꾸지 않고 유지(기변)하는 비율이 높을 것이고, 그렇지 않으면 낮을 것이다.
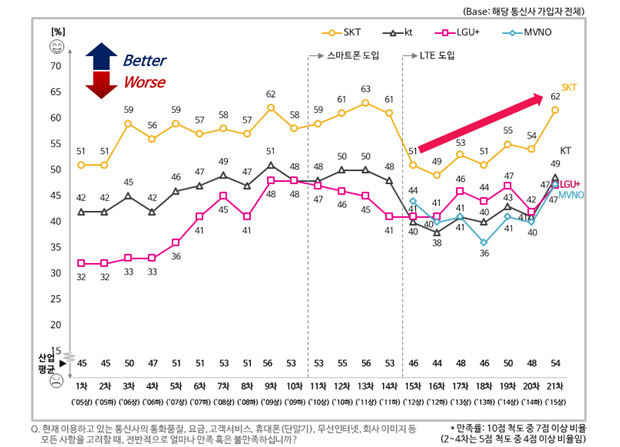
이를 확인하기 위해 통신사에 대한 만족률을 확인해 봤다[그림3]. 전체 응답자의 가입 통신사에 대한 체감만족률을 보면 SKT는 LTE 도입기 크게 하락했다가 다시 과거수준의 만족률을 되찾아 가고 있다. 높은 체감만족률이 유지율을 높이고 있음을 알 수 있다. KT 역시 최근 만족률이 급상승하고 있음을 보여준다. 문제는 LGU+다. LTE와 함께 여러 부문에서 탁월한 성과를 보여왔으나 최근 보합 상태에 머물고 있다. LGU+의 부진은 실질적인 후퇴 보다는 경쟁사들의 상승세에 타격을 받고 있다.
|
|
 |
|
[그림 3. ’05년~’15년 상반기 가입 통신사 체감 만족률]
|
|
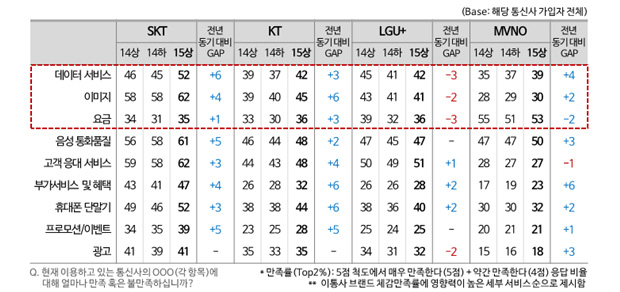
LGU+ 부진의 원인을 보다 구체적으로 알아 보기 위해 체감만족의 어떤 부분에서 경쟁사는 강세이고 약세인지 분석했다[표1]. 지난 1년 사이에 LGU+는 만족도가 감소했지만 경쟁사는 올라간 3개 부문을 추렸다. 이는 ‘데이터서비스’, ‘이미지’, ‘요금’이었으며 경쟁사는 만족도를 1~6%p 높인 반면 LGU+는 2~3%p 하락했다. 이 결과를 보면 LGU+가 왜 유지(기변)율이 낮고 유치(번호이동)도 부진한지를 알 수 있다.
|
|
<표 1. ‘15년 상반기 통신사 세부 서비스별 만족률> |
|
 |
|
이동통신 시장의 약체로 고전해 오던 LGU+는 LTE시대의 개막과 함께 여러 부문에서 괄목상대할 만한 성과를 거두어 왔다( [10년 특집-02] 상전벽해 4G, 오리무중 5G). 그러나 ‘데이터서비스’, ‘요금’, ‘이미지’ 등 고객평가에서 앞서가던 부문에서 경쟁사는 약진, LGU+는 후퇴해 경쟁력을 잃어갔다. 단통법은 LGU+의 이런 상황을 더욱 악화시켜 전 부문에서 열세라고 할 수 밖에 없게 만들었다.
LGU+는 LTE 선점효과를 누리던 호시절이 끝나가는 시점에 단통법으로 큰 타격을 입었다. 경쟁사의 고객을 유치해 오던 수단이 사라졌고 현 고객을 유지할 만한 이렇다 할 매력적인 요소도 부족하기 때문이다. 현 상태로 가면 LGU+의 앞길이 밝지만은 않을 것이다.
기업이 어떻게 지속가능성을 확보해 나갈지는 기업의 문제다. 그러나 기업의 생존환경에 변화를 주는 것은 보다 신중해져야 할 것이다. 단통법은 단말기유통만의 문제는 아니다. 단말기 제조사의 운명을 가를 수도 있고, 통신서비스 제공사의 존망을 결정할 수도 있다. 인간이던 기업이던 생존환경의 변화와 관련된 결정이라면 신중에 신중을 더해도 지나치지 않다.
|
============================ |
|
컨슈머인사이트는 2005년 상반기 이후 10년간 연2회 대규모 기획조사를 실시해 왔습니다. 이 조사결과는 지난 10년 간 공개되기 보다는 사내 참고자료로 주로 활용되어 왔으나, 앞으로 본격적으로 조사결과를 공유해 갈 계획입니다. 위 결과는 ‘15년 상반기(21차), 이동통신 기획조사’로 부터 발췌한 것입니다. |
|
 |
|
|
|
Copyright ⓒ Consumer Insight. All rights reserved. 상업적 목적에 사용할 수 없습니다. |
|
|
|