|
|
2012년 사상 처음 10%를 넘어선 수입차의 판매점유율이 앞으로 더 높아질 것이라는 것에는 대부분이 동감하는 것 같다. 하지만 ‘그럼 어디까지?’란 질문에는 누구도 자신 있는 답을 내놓지 못하고 있다. 자동차전문 리서치회사인 마케팅인사이트는 지난 10년간 수행해 온 대규모 소비자 조사 결과와 실제 시장점유율 추이를 바탕으로 수입차의 점유율을 예측했다. 그 결과 3년 후인 2015년에 수입차의 승용차시장 점유율이 15% 내외가 될 것으로 추정됐다. |
|
|
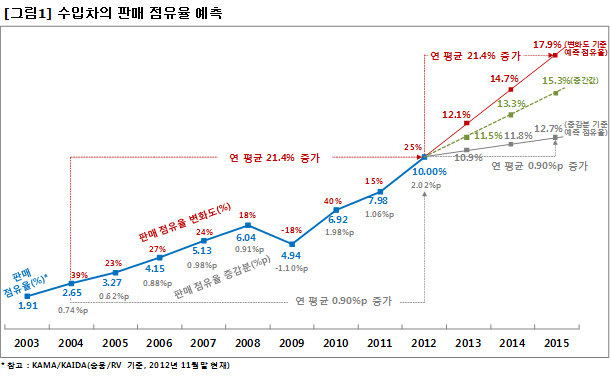
앞으로의 판매점유율 예측은 지금까지의 점유율 추이를 바탕으로 하는 것이 가장 직접적이고 간명하다. [그림1]은 지난 10년간 수입차의 점유율 변화를 보여준다. 10년 전인 2003년 1.91%였던 판매점유율은 10년 후인 작년에 10.0%로 증가했다. 2008년 글로벌 금융위기 후 잠시 주춤한 것을 제외하면 그야말로 폭발적인 증가세를 이어 왔다. 2008년의 금융위기 전에는 5년간 3배(1.91%→6.04%), 위기 후에는 3년간 2배(4.94%→10%)가 증가했다. 10년을 통틀어 보면 금융위기와 같은 변수가 있었음에도 증가세는 5배가 넘는다. |
|
 |
|
|
이러한 증가 추이는 다시 점유율의 증감분(해당연도 점유율-전년도 점유율)과 점유율의 변화도(해당연도 점유율/전년도 점유율로 나눈 것)를 통해 알아볼 수 있다. 2003년부터 작년까지 점유율 증감분의 평균은 0.90%p로 지난 9년간 수입차는 매년 평균 0.90%p씩 점유율이 증가했다. 점유율 변화도 역시 9년 동안의 평균이 0.214배(21.4%)로 매년 평균 0.214배(21.4%)씩 점유율이 증가해 왔다. 이러한 점유율 증가세는 평균 수치를 구한 것으로 2008년의 금융위기 때의 일시적인 점유율 감소 역시 반영되어 있다. 따라서 특별한 변수가 없는 한 이런 변화 추세가 앞으로도 당분간 지속될 것이라고 말할 수 있다. |
|
|
지금까지 구한 점유율의 증감분과 변화도의 평균값인 0.214배(21.4%)와 0.90%p를 2012년의 시장 점유율 10.0%에 더해 ‘13년~’15년의 점유율을 예측할 수 있다. 증감분의 평균으로는 ‘13년 10.9%, ‘14년 11.8%, ‘15년 12.7%로, 변화도의 평균으로는 ‘13년 12.1%, ‘14년 14.7%, ‘15년 17.9%로 구해진다. 이 두 추정치의 중간값을 적정예측치로 본다면, 수입차의 점유율은 ‘13년 11.5%, ‘14년 13.3%, ‘15년 15.3%가 될 것이다. |
|
|
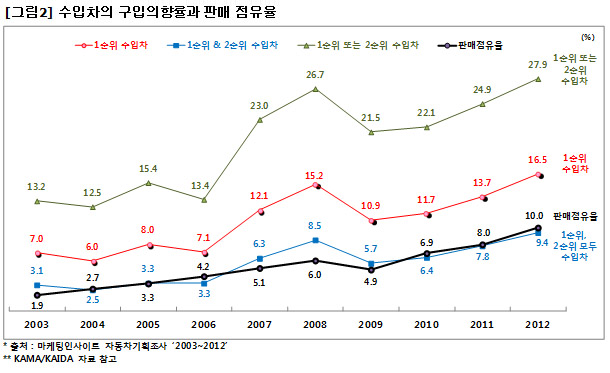
[그림2]는 마케팅인사이트가 지난 10년간 매년 10여 만 명의 자동차 소비자 중 향후 2년 이내에 새 자동차를 살 계획이 있는 이들에게 ‘가장, 그리고 다음으로 선호하는 자동차는 어떤 회사의 어떤 모델인지’를 물은 결과를 정리한 것이다. 2012년에 소비자의 16.5%가 ‘1순위로’, 27.9%는 ‘1순위 또는 2순위로’, 그리고 9.4%는 ‘1순위, 2순위 모두’ 수입차를 살 계획이 있었다. ‘1, 2순위 모두 국산차’를 살 계획이 있는 소비자는 72.1%였다. |
|
 |
|
|
[그림2]에는 몇 가지 특징적인 추세가 있다. 우선 수입차의 구입의향률이 급속히 증가하고 있으나, 2008년 글로벌 금융위기 후 예외적으로 큰 감소가 있었다. 그리고 수입차 선호자(1, 2순위 모두 수입차를 살 계획)의 비율과 판매점유율의 변화 추이가 상당히 유사함을 알 수 있다. 즉 소비자 조사의 수입차 선호자 비율은 당해 연도의 판매점유율을 잘 반영한다. 소비자들의 구입의향률은 판매점유율의 좋은 예측치이며, 따라서 이에 따르면 수입차의 점유율이 당분간 상승세를 유지할 것임을 알 수 있다. |
|
|
수입차의 판매점유율에 대한 예측은 대단히 보수적이었다. 불과 2~3년 전까지 있던 ‘과연 10%를 넘을까’라는 기대 섞인 전망은 작년도에 허망하게 무너졌다. 이제 12% 또는 15% 선이 한계가 아닐까 하는 막연한 전망도 희망사항일 뿐으로 보인다. 2012년도 조사 결과에서 선호하는 차로 1순위, 2순위 모두 수입차를 꼽은 소비자는 9.4%, 1순위 또는 2순위로 수입차를 고려하고 있는 소비자는 27.9%에 달했다. 이러한 비율이 계속해서 큰 폭으로 증가하고 있는 것을 보면 수입차의 점유율이 15% 선에서 멈출 가능성은 거의 없다. |
|
|
주목할 것은 수입차 구입의향률의 크기가 현재 엄청나게 커 보이지만 사실은 글로벌 금융위기 때인 2008년 수준을 간신히 1%p 정도 넘어선 것에 불과하다는 점이다. 지난 몇 년간은 금융위기 이전 수준으로 회복되는 과정일 뿐이다. 어떤 면에서 금융위기는 한국자동차 산업에 4년이라는 시간을 벌어 준 큰 선물일 수 있다. |
|
|
현재의 상황은 2008년 금융위기가 발생하기 전과 비슷하다. 소비자들은 마음 속으로 수입차를 열망하고 있으며, 나라 밖에서는 또 하나의 금융위기가 실체를 드러내고 있다. 그러나 곧 닥칠지도 모를 EU발 재정위기가 2008년에 이어 또 하나의 구원군이 될 가능성은 그리 커 보이지 않는다. 2009년과 2013년은 국산차와 수입차 간의 경쟁환경이 전혀 다르기 때문이다. 과거에는 서로 다른 리그간의 경쟁이었던 것이, 이제는 한 링 안에서 같은 조건, 같은 무기로 경쟁하는 진검 승부의 장으로 바뀌었다. 단순히 우열을 가리는 승부의 시대는 가고, 생사를 가르는 전쟁이 다가오고 있다. 누가 잘 준비하는가가 운명을 결정할 것이다. |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
㈜마케팅인사이트는 지난 2001년부터 2012년까지 매년 7월 ‘자동차 품질 및 고객만족‘에 대한 조사를 10만여 소비자들을 대상으로 실시해왔다. 조사 결과는 매년 9월 중순부터 발표되고, 11월에 5년간의 변화추세 분석을 포함한 ‘ 한국 자동차 품질 백서’로 발간하고 있다. 조사결과는 국내 주요 자동차 제조사들과 수입차 업체들, 그리고 자동차 관련 산업체들에서 활용하고 있다. |
|
언론 발표 내용과 ‘한국 자동차 품질 백서’ 내용은 ㈜마케팅인사이트가 개발한 ‘한국형 온라인 자동차 컨슈머리포트’ 사이트인 ‘AutoInsight’( www.autoinsight.co.kr)에 실리고 있으며, Daum의 자동차섹션 중 ‘ 오토칼럼’에도 상시 게재되고 있다. 특히 ‘AutoInsight’에서는 소비자들의 제품 품질 및 서비스평가 내용을 자동차 모델별로 비교하는 ‘One Page Report’를 볼 수 있다. |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
[조사개요] |
|
|
|
|
|
|
|
|
|
• 조사 성격: 기획조사(Syndicated study) |
|
|
|
|
• 모집단: 전국의 e-mail 이용하는 자동차 사용자 |
|
|
|
|
• 조사 시점: 2012년 7월 |
|
|
|
|
• 자료 수집 방법: 온라인 우편조사 (e-mail survey) |
|
|
|
|
• 조사 규모: 총 응답자 95,012명 |
|
|
|
|
|
|
|
|
|
|
|
| |
| |
|
위 조사 결과는 ㈜마케팅인사이트가 2001년부터 매년 7월에 실시해온 대규모 ‘자동차 품질 및 고객만족 조사’ 중 2012년 조사결과로부터 발췌한 것입니다. 조사 내용과 결과, 분석에 대한 모든 권한은 ㈜마케팅인사이트에 있으며, 사전 서면허가 없이는 어떤 경우에도 상업적인 목적으로 사용될 수 없음을 알려드립니다. 조사에 대한 보다 자세한 정보는 www.autoinsight.co.kr 에서 보실 수 있습니다. |
| |
|
|
|
|
|
|
|
|
|
|
Copyright ⓒ Marketing Insight All right reserved. 위 내용은 상업적 목적에 사용할 수 없습니다. | |
|
|
|
|
|
|
|
|
|
|
|
| |
|
|
|
| |
|