|
수입차는 2002년 판매점유율 1%를 돌파한 후 글로벌 금융위기로 주춤했던 2010년을 제외하고는 매년 급성장해 왔다. 금년에는 점유율 14%를 넘어서고, 20만대 내외의 기록적 판매량이 예상되고 있다. 이런 질주가 당분간 계속될 것이라는 점에는 모두가 동의하지만, 어떤 수준까지 이어질지는 누구도 답하지 못하고 있다. 자동차 소비자의 구입행동에 대한 분석은 현재의 추세대로라면 수입차 점유율의 상승세는 최소 27%까지 순탄하게 이어질 것으로 추정된다. |
|
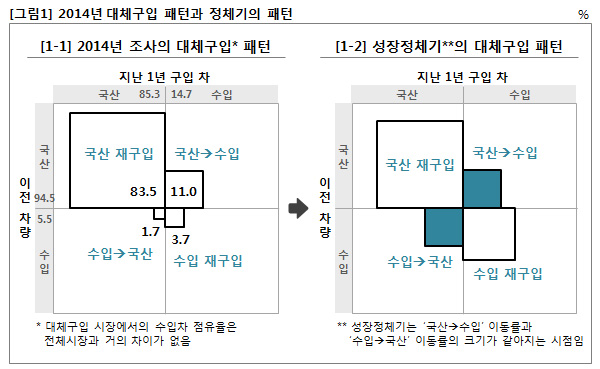
자동차전문 리서치회사인 마케팅인사이트(대표: 김진국)는 매년 7월에 실시해 온 대규모 자동차 기획조사에서 소비자에게 새로 산 차와 그 이전 차는 무엇(국산 또는 수입차)인지를 물어왔다. 금년도 조사에서 지난 1년간 새 차를 구입한 소비자(5,582명)가 보인 이동패턴은 [그림1-1]과 같다. |
|
 |
|
[그림1-1]에서 지난 1년간의 구입 자동차 이동 패턴을 보면 전체 소비자 중에 국산차를 다시 구입한 ‘국산 재구입’이 83.5%로 가장 많았다. 그 다음인 ‘국산→수입’ 이동이 11.0%였으며, 수입차를 다시 수입차로 바꾼 ‘수입 재구입’은 3.7%, 수입차에서 국산차로 넘어 간 경우는 1.7%에 불과했다. 현재의 이동패턴은 ‘국산 재구입’이 압도적으로 많고, 그 다음은 ‘국산→수입’으로 이동, ‘수입 재구입’, ‘수입→국산’으로 이동 순이다. |
|
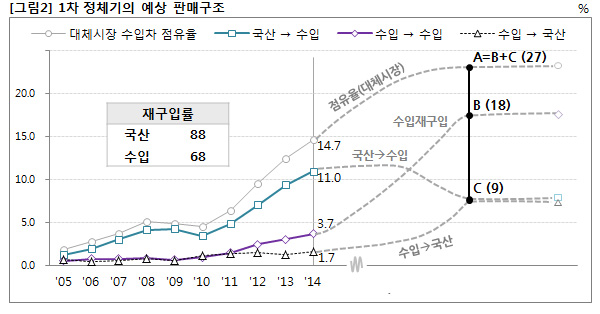
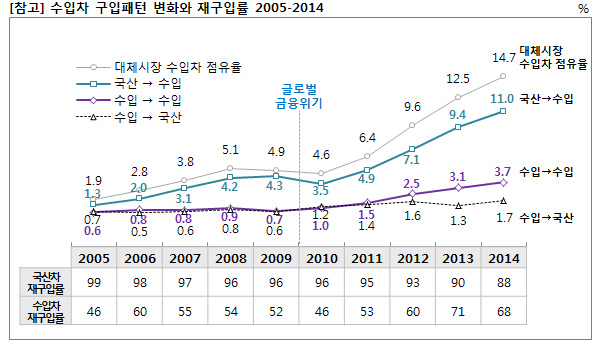
장기적으로 이런 형태의 이동률을 결정짓는 요인은 국산차와 수입차의 재구입률이다. 지난 10년간 하락해 온 국산차의 최근 재구입률은 88%, 최근 급등세를 보이고 있는 수입차의 재구입률은 68%다(첨부: 수입차 구입패턴 변화와 재구입률 2005-2014 참고). 근래 이 둘간의 간격이 급속히 좁혀지고 있으나 언제 안정화될지는 알 수 없다. 현재의 재구입률이 변하지 않을 것이라고 가정할 때 예상되는 시장 전개 시나리오는 [그림2]와 같다. |
|
 |
|
국산차와 수입차의 재구입률이 변화하지 않는다면 ‘국산→수입’ 이동(11.0%)은 당분간 변화가 없다가 점차 감소하게 될 것이다. 이에 반해 ‘수입 재구입’(3.7%)은 더 빠르게 증가하고, 이 둘을 합한 수입차 점유율도 상승하게 된다. 일정 시간이 지나면 ‘국산→수입’ 이동은 감소하여 ‘수입 재구입’에 추월 당하게 되고, 뒤늦게 증가하기 시작한 ‘수입→국산’ 이동과 같아지게 될 것이다. 이 시점이 정체기의 시작점이 된다.
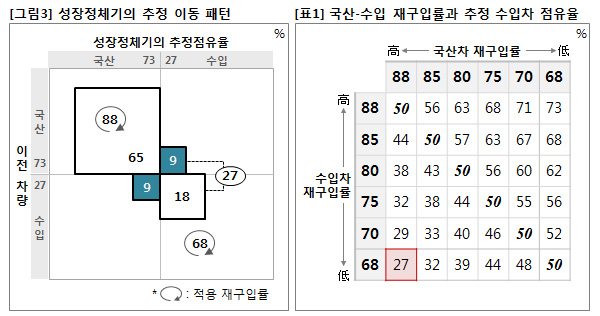
현재의 국산과 수입 재구입률에 변화가 없다고 가정할 경우 국산과 수입차의 점유율은 73%와 27%에서 수렴하게 될 것으로 추정되며, 이때의 이동패턴이 [그림3]으로 제시되었다.
이 그림은 ‘국산→수입’과 ‘수입→국산’이 9%의 비율을 갖게 될 때가 정체기의 시작이고, 이 때 ‘수입 재구입’ 비율이 18%에 이르러 수입차의 점유율이 27%가 될 것임을 보여준다. |
|
 |
|
물론 재구입률이 현재 수준에 멈춘다는 것은 국산차에게는 최선의 상황, 수입차에게는 최악의 시나리오다. [표1]은 국산차와 수입차의 재구입률이 68%~88% 구간에서 변할 때 예상되는 수입차의 점유율 표다. 이 표는 점유율 결정에 있어 재구입률이 얼마나 중요한지를 단적으로 보여준다. 국산과 수입차의 재구입률이 같아진다면 판매점유율은 50대50이 될 것이며, 재구입률이 높아지면 더 큰 점유율을 얻게 될 것이다. |
|
자동차와 같이 장기간 사용하는 내구재에서의 점유율은 급격히 변화하지 않는다. 저관여 저가 제품과 달리 자동차는 연구개발, 생산, 판매, 판매 후 관리, A/S, 재판매 등 많은 변수가 엮여있어 급변은 없다고 볼 수 있다. 그러나 세계 도처에서 장기간에 걸친 역전과 도태는 계속 일어나고 있다. |
|
많은 사람들이 과연 몇 %대에서 수입차가 숨고르기에 들어갈까 궁금해 왔지만 누구도 공개적으로 답을 내지는 못해 왔다. 국산과 수입차의 현재 재구입률을 토대로 한 이 분석 결과는 특별한 변화가 없는 한 수입차의 판매점유율이 최소 27%까지는 순항할 것이며, 결정적 요인은 재구입률임을 보여준다.
잊지 말아야 할 점은 이것은 비현실적으로 낙관적이고 희망적인 가정에 기초한 전망이라는 것이다. 수입차의 공세는 더 맹렬할 것이며, 국산차의 수성은 이 보다 훨씬 어려울 것이다.
|
|
 |
|
================================== |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
㈜마케팅인사이트는 지난 2002년부터 2014년까지 매년 7월 ‘자동차 품질 및 고객만족‘에 대한 조사를 10만여 소비자들을 대상으로 실시해왔습니다. 조사 결과는 매년 9월 하순부터 보도자료로 발표되고 있습니다. 조사결과는 국내 주요 자동차 제조사들과 수입차 업체들, 그리고 자동차 관련 산업체들에서 활용하고 있습니다.
|
|
언론 발표 내용과 ‘한국 자동차 품질 리포트’ 내용은 ㈜마케팅인사이트가 개발한 ‘한국형 온라인 자동차 컨슈머리포트’ 사이트인 ‘AutoInsight’( www.autoinsight.co.kr)에 실리고 있으며, Daum의 자동차섹션 중 ‘ 오토칼럼’에도 상시 게재되고 있습니다. 특히 ‘AutoInsight’에서는 소비자들의 제품 품질 및 서비스평가 내용을 자동차 모델별로 비교하는 ‘One Page Report’를 볼 수 있습니다.
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
[조사개요] |
|
|
|
|
|
|
|
|
|
• 조사 성격 : 기획조사(Syndicated study) |
|
|
|
|
• 모집단 : 전국의 e-mail 이용하는 자동차 사용자 |
|
|
|
|
• 조사 시점 : 2014년 7월 |
|
|
|
|
• 자료 수집 방법 : 온라인 우편조사 (e-mail survey) |
|
|
|
|
• 조사 규모 : 총 응답자 101,821명 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
위 조사 결과는 ㈜마케팅인사이트가 2002년부터 매년 7월에 실시해온 대규모 ‘자동차 품질 및 고객만족 조사’ 중 2014년 조사결과로부터 발췌한 것입니다. 조사 내용과 결과, 분석에 대한 모든 권한은 ㈜마케팅인사이트에 있으며, 사전 서면허가 없이는 어떤 경우에도 상업적인 목적으로 사용될 수 없음을 알려드립니다. 조사에 대한 보다 자세한 정보는 www.autoinsight.co.kr에서 보실 수 있습니다. |
|
|
|
|
|
|
|
|
|
|
|
| |
Copyright ⓒ Marketing Insight All right reserved. 위 내용은 상업적 목적에 사용할 수 없습니다. |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|